Эксперт по инвестициям в недвижимость Арик Шабанов: складская недвижимость сохраняет инвестиционный потенциал
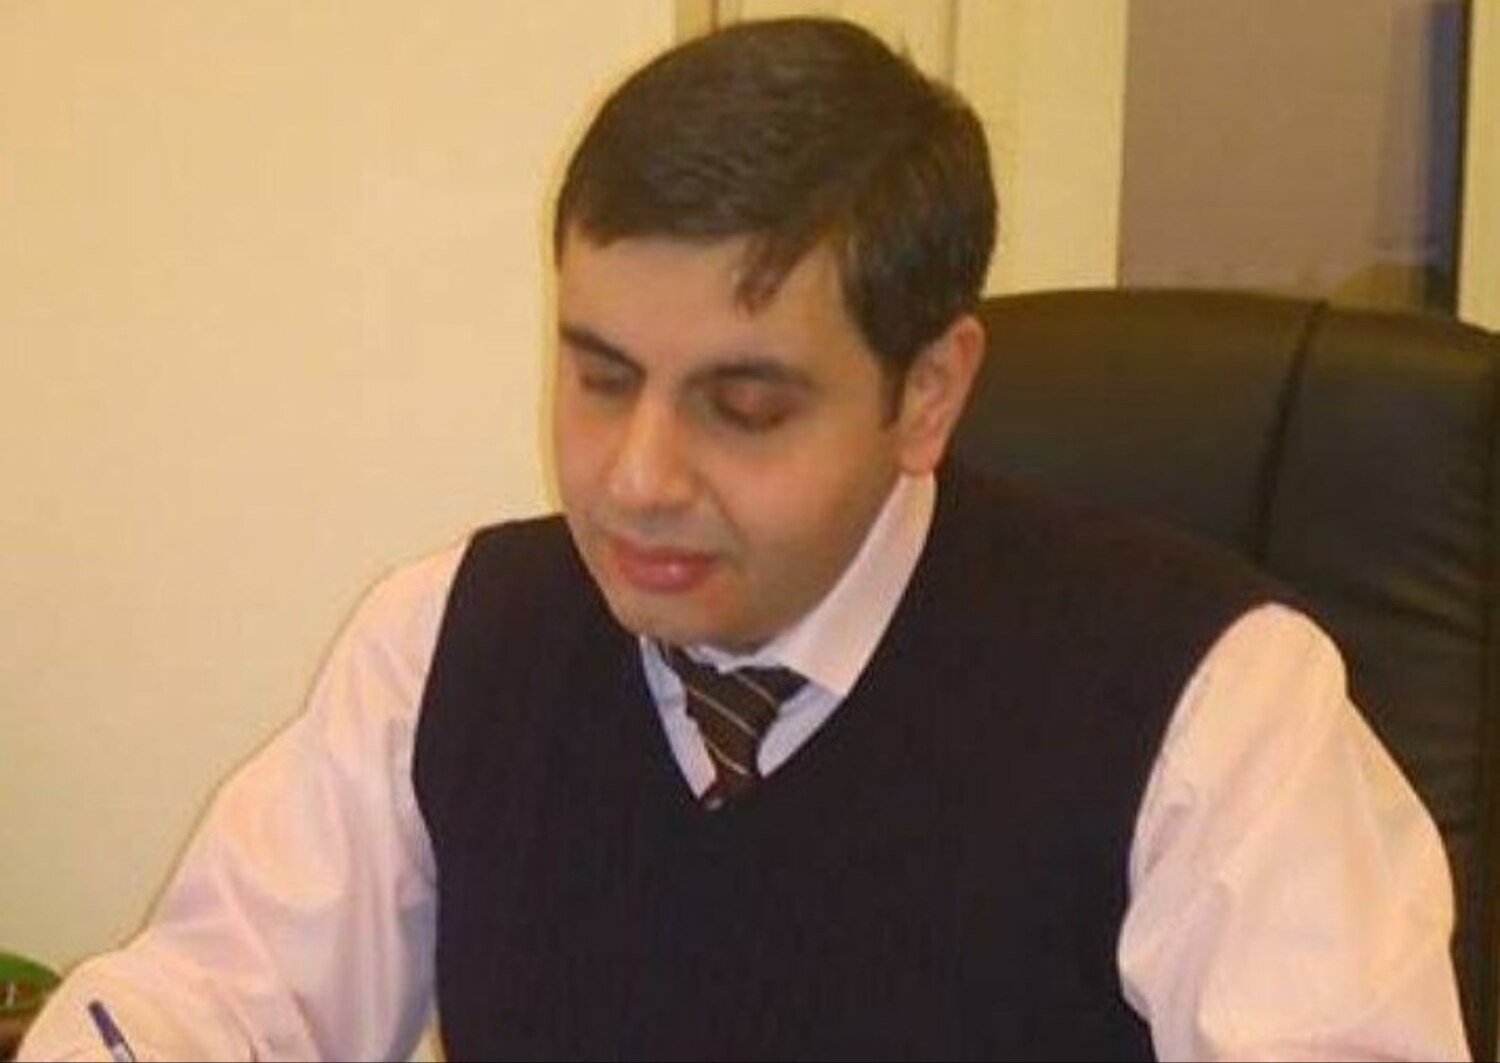
Инвестиции в складскую недвижимость по-прежнему могут оставаться привлекательными, несмотря на рост вакантности и коррекцию арендных ставок. Об этом рассказал Арик Шабанов — эксперт по инвестициям в недвижимость, управляющий партнер юридической фирмы Prime Legal, кандидат юридических наук.
Вопрос о том, не поздно ли заходить в складскую недвижимость, сегодня становится особенно актуальным для инвесторов. По итогам 2025 года рынок складской недвижимости впервые за долгое время вышел из фазы острого дефицита: вакантность в Московском регионе выросла с 0,5% до 4,1%, а арендные ставки после трех лет активного роста скорректировались примерно на 9%.
Для инвесторов, которые воспринимали склады как актив с практически непрерывным ростом стоимости и арендных ставок, такая динамика может выглядеть тревожно. Однако при более детальном рассмотрении ситуация оказывается сложнее, чем простое охлаждение рынка.
Прежде всего, изменения затронули объекты среднего качества и часть нового предложения, которое одновременно вышло на рынок рекордным объемом.
При этом качественные складские комплексы класса А — с высотой потолков от 12 метров, нагрузкой на пол от 5 тонн на квадратный метр и автоматизированным доковым оборудованием — по-прежнему пользуются устойчивым спросом со стороны маркетплейсов, федеральных ритейлеров и производственных компаний.
Именно такие объекты обеспечивают инвестору стабильный и предсказуемый денежный поток. Ставки капитализации по складам в Москве сейчас держатся на уровне 11,25–12,75%. Это заметно выше, чем по офисной или торговой недвижимости, и делает сегмент одним из самых доходных на рынке коммерческой недвижимости.
Показательно и то, как ведут себя институциональные инвесторы. Только в 2025 году управляющие компании и ЗПИФы приобрели 20 складских объектов на общую сумму около 93 млрд рублей. На их долю пришлось 38% всех инвестиций в сегмент за год.
Профессиональные фонды не уходят из складской недвижимости, однако стали более избирательными, концентрируясь на качественных активах с понятными арендаторами и адекватной ценой входа. Для частных инвесторов это также открывает окно возможностей: на рынке периодически появляются лоты, цена которых заметно ниже рыночной.
Например, недавние торги по крупному логистическому комплексу площадью свыше 120 тыс. кв. м стартовали с цены около 44,5 тыс. рублей за квадратный метр. Это заметно ниже средней стоимости качественных складских площадей в Москве. Именно такие ситуации — редкие, но регулярно возникающие на рынке — могут становиться наиболее интересными точками входа для инвестора.
Отдельное направление — региональные рынки. Пока основное внимание инвесторов приковано к Москве и Подмосковью, в крупных логистических узлах, таких как Екатеринбург, Казань, Омск и Новосибирск, сохраняется дефицит качественных складских площадей. Это, в свою очередь, создает потенциал для роста арендных ставок в перспективе нескольких лет.
По прогнозам аналитиков, в 2026 году объем сделок аренды и продажи складов должен вырасти на 15–25% — до 3,7–4 млн кв. м.
Означает ли это, что вкладывать в склады сейчас стоит безоговорочно? Нет. Как и в любом активе, здесь есть риски. Не каждый объект класса А на бумаге окажется таким же на деле, не каждый арендатор одинаково надежен, а разница между привлекательной ценой лота и реальной инвестиционной доходностью может быть весьма ощутимой, если не учесть логистику, транспортную доступность, состояние инженерных систем и структуру договора аренды.
Сегодня рынок вознаграждает не тех, кто просто покупает склад, а тех, кто умеет отличить качественный актив с реальным потенциалом от красиво упакованного, но посредственного предложения.
Поэтому на этапе выбора объекта и оценки условий сделки, по мнению Шабанова, разумно опираться не только на общую статистику рынка, но и на анализ конкретного лота. Такой подход позволяет до принятия решения оценить характеристики объекта, надежность арендатора, потенциальные риски и реальную инвестиционную доходность, а не столкнуться с ними уже после покупки.